


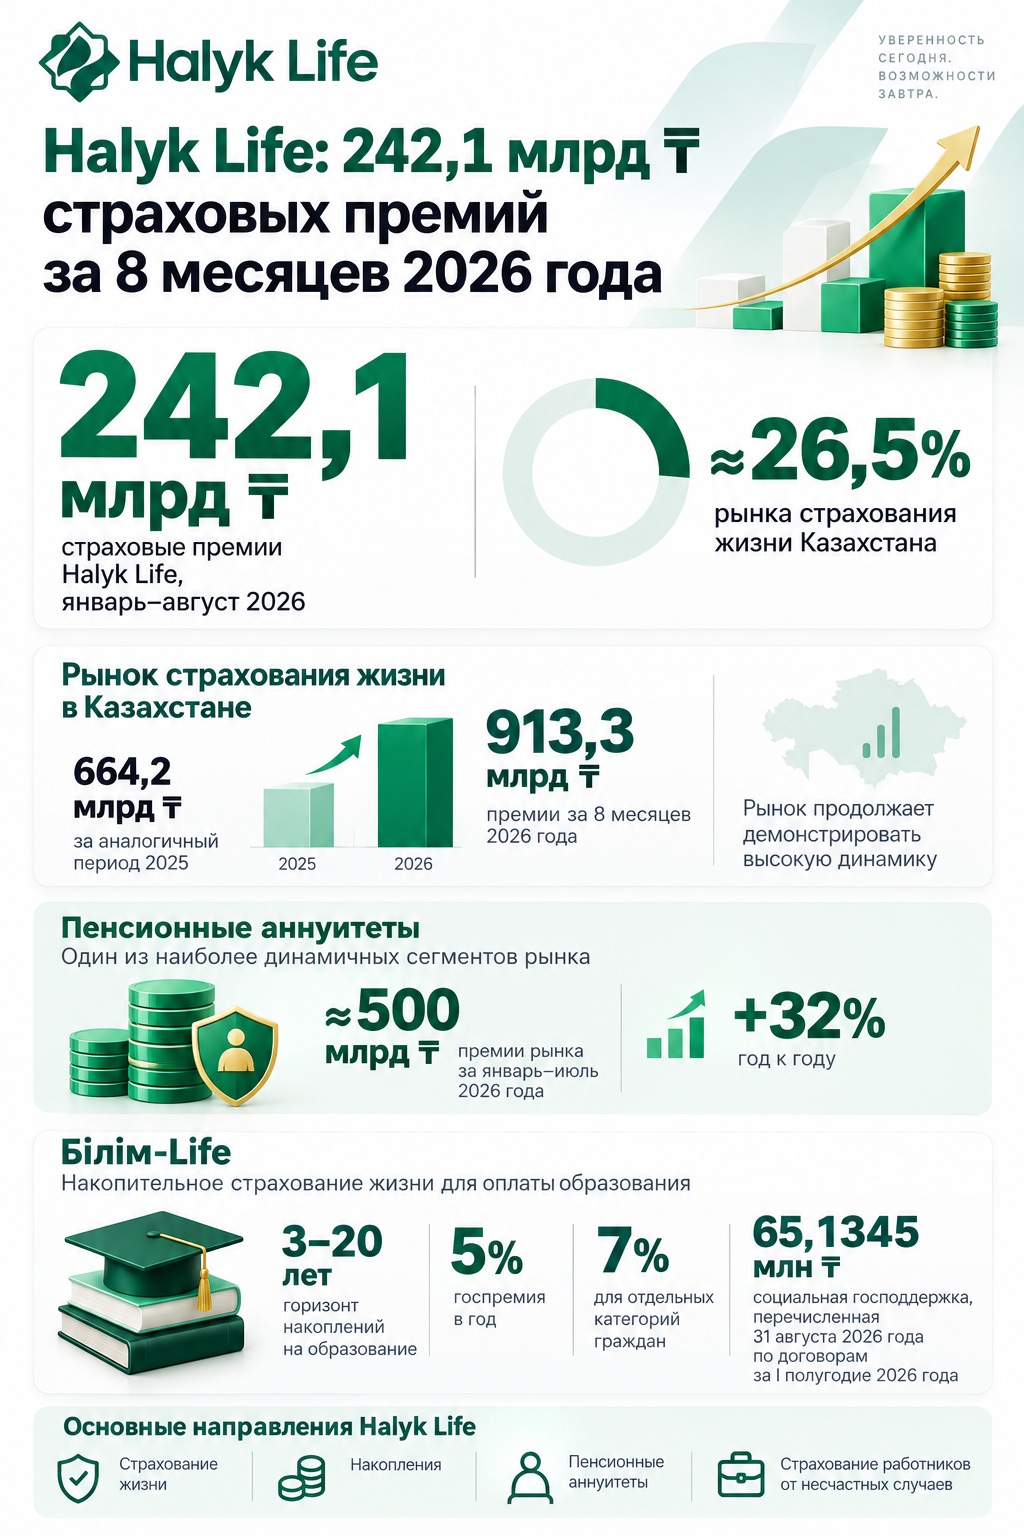
За январь-август 2026 года АО «Halyk-Life» собрало 242,1 млрд тенге страховых премий, что составляет около 26,5% совокупного объема премий на рынке страхования жизни Казахстана. Основными направлениями деятельности компании остаются классическое и накопительное страхование жизни, пенсионные аннуитеты и обязательное страхование работников от несчастных случаев.
Рынок страхования жизни в Казахстане продолжает демонстрировать высокую динамику. По итогам 8 месяцев 2026 года объем страховых премий по страхованию жизни достиг 913,3 млрд тенге, увеличившись по сравнению с аналогичным периодом прошлого года, когда показатель составлял 664,2 млрд тенге.
Одним из крупнейших участников рынка остается Halyk Life. За 8 месяцев текущего года компания собрала 242,1 млрд тенге страховых премий.
Пенсионные аннуитеты сохраняют высокую востребованность
Одним из наиболее динамичных сегментов рынка остаются пенсионные аннуитеты. За январь-июль 2026 года объем пенсионных премий страхового сектора приблизился к 500 млрд тенге и продемонстрировал рост на 32% в годовом выражении.
Пенсионный аннуитет позволяет использовать пенсионные накопления для формирования регулярных выплат после выхода на пенсию. В зависимости от выбранной программы клиент может рассчитывать на пожизненные выплаты, предусмотренную условиями договора индексацию, а также механизмы защиты интересов семьи и наследников.

Рост интереса к этому инструменту связан с тем, что граждане уделяют больше внимания вопросу будущего дохода и стремятся заранее определить источники финансового обеспечения после завершения трудовой деятельности.
Образование становится одной из целей долгосрочных накоплений
Еще одно направление, которое получает развитие – накопительное страхование жизни. В частности, программа Білім-Life позволяет формировать капитал для оплаты образования на горизонте от 3 до 20 лет.
Программа предназначена не только для накопления средств на образование детей. Участниками могут быть также взрослые, планирующие самостоятельно получать платное образование. Договор может заключить родитель, близкий родственник или законный представитель ребенка, а накопления формируются в зависимости от выбранного графика – ежемесячно, ежеквартально, раз в полгода, ежегодно либо единовременно.
Одним из преимуществ системы является государственная поддержка: в рамках программы предусмотрена государственная премия в размере 5% в год, а для отдельных категорий граждан – 7%, в пределах установленного законодательством лимита.
Интерес к образовательному накопительному страхованию подтверждается и объемом государственной поддержки. 31 августа 2026 года Финансовый центр перечислил 65,1345 млн тенге социальной государственной поддержки по договорам за первое полугодие 2026 года.
Страхование становится частью финансового планирования
Помимо пенсионных и образовательных решений, Halyk Life развивает программы страховой защиты и накопления для различных жизненных ситуаций. В продуктовой линейке компании представлены Life-Қорғау, Life-Жол, Life-Рента, Бәйтерек, Halyk-Қазына, а также программы пенсионного страхования и ОСНС.
Обязательное страхование работников от несчастных случаев при исполнении трудовых обязанностей остается отдельным значимым направлением. Оно обеспечивает финансовую защиту работников и является частью системы социальной ответственности работодателей.
По мере развития рынка меняется и роль страхования жизни в структуре личных финансов. Если раньше страховой полис преимущественно воспринимался как защита от непредвиденных обстоятельств, сегодня долгосрочные страховые программы все чаще используются для решения конкретных финансовых задач – формирования пенсионного дохода, накопления на образование, защиты семьи и сохранения финансовой устойчивости.
Для участников рынка это означает необходимость не только расширять продуктовые линейки, но и повышать финансовую грамотность потребителей, объясняя особенности страховых решений и возможности их использования в долгосрочном планировании.
Halyk Life, являясь одним из крупнейших игроков рынка страхования жизни Казахстана, продолжает развивать направления классического и накопительного страхования, пенсионных аннуитетов и корпоративного страхования, ориентируясь на изменение финансовых потребностей населения и бизнеса.